
الفهرس
- كيف غيّرت الجائحة هيكل مصروفات الشركات؟
- كيف يجب إدارة مصروفات العمل عن بُعد؟
- لماذا كان ضبط التكاليف في زمن الأزمة مهمًا إلى هذا الحد؟
- أي دور لعبته حلول إدارة المصروفات الرقمية خلال الجائحة؟
- كيف تكيّفت الشركات مع عملية الجائحة؟
- ماذا تغيّر في إدارة المصروفات في فترة ما بعد الجائحة؟
- ما هي دروس إدارة المصروفات المستخلصة من فترة الجائحة؟
- الأسئلة الشائعة
- ما هي بنود المصروفات التي ارتفعت أكثر خلال فترة كورونا؟
- هل يجب أن تتحمل الشركة مصروفات العمل عن بُعد؟
- ما الذي يجب مراعاته عند اختيار برنامج إدارة المصروفات الرقمية؟
- لماذا تُعد إدارة مصروفات الجائحة مهمة للشركات الصغيرة؟
- ما هو أكبر تغيير في إدارة المصروفات بعد الجائحة؟
- كن مستعدًا لمستقبل إدارة المصروفات مع Masraff
أصبحت إدارة المصروفات في زمن كورونا واحدة من أكثر القضايا إلحاحًا على أجندة إدارات المالية في الشركات مع بداية الجائحة، ولا تزال دروس تلك الفترة سارية المفعول حتى اليوم. لقد غيّر وباء كوفيد-19، الذي بدأ في أواخر عام 2019 وأثّر على العالم بأسره في عام 2020، طريقة عمل الشركات من جذورها. أدى الانتقال إلى نموذج العمل عن بُعد، والحاجة إلى التحول الرقمي، وحالة عدم اليقين الاقتصادي إلى جعل ضبط الإنفاق أكثر أهمية من أي وقت مضى. في هذا المقال، نستعرض الدروس التي تعلمناها في إدارة المصروفات خلال فترة الجائحة، وكيف يمكن تطبيق هذه الدروس اليوم.
كيف غيّرت الجائحة هيكل مصروفات الشركات؟
قبل كوفيد-19، كانت عمليات إدارة المصروفات في العديد من الشركات تعتمد إلى حد كبير على الأوراق وآليات الموافقة الورقية. كان الموظفون يجمعون إيصالاتهم بعد رحلات العمل، ويملؤون نماذج المصروفات يدويًا، ويحصلون على توقيع فعلي من مديريهم. لكن الجائحة جعلت هذه العملية مستحيلة بين عشية وضحاها.
مع إغلاق المكاتب والانتقال إلى نموذج العمل عن بُعد، توقفت عمليات إدارة المصروفات التقليدية تمامًا عن العمل. لم يعد من الممكن تسليم الإيصالات فعليًا، أو إجراء عمليات الموافقة وجهًا لوجه، أو معالجة الأقسام المحاسبية للمستندات يدويًا. وقد وضع هذا الوضع الشركات أمام مشكلتين أساسيتين: متابعة المصروفات القائمة وإدارة بنود الإنفاق الجديدة الناشئة.
شهد هيكل مصروفات الشركات تحولًا جذريًا خلال فترة الجائحة. بينما انخفضت نفقات السفر إلى ما يقارب الصفر، ارتفعت الاستثمارات التقنية وتكاليف البنية التحتية للعمل عن بُعد بسرعة. أُضيفت برامج الفيديو كونفرنس، وحلول التخزين السحابي، وأدوات الأمن السيبراني، واحتياجات المكتب المنزلي للموظفين إلى الميزانيات كبنود إنفاق جديدة.
كيف يجب إدارة مصروفات العمل عن بُعد؟
كانت مصروفات العمل عن بُعد واحدة من أهم فئات الإنفاق التي ظهرت مع الجائحة. كانت التكاليف التي يتعين على الشركات تغطيتها لتمكين الموظفين من العمل بكفاءة من المنزل كالتالي:
- المعدات التقنية: احتياجات الأجهزة مثل الحاسوب المحمول والشاشة ولوحة المفاتيح والفأرة وسماعات الرأس
- الإنترنت والاتصالات: دعم اتصال الإنترنت عالي السرعة ونفقات الاتصالات المتنقلة
- تراخيص البرمجيات: اشتراكات أدوات الفيديو كونفرنس وإدارة المشاريع والتعاون
- الأثاث المريح: طاولة العمل وكرسي المكتب ومعدات الإضاءة
- الأمن السيبراني: خدمات VPN وبرامج مكافحة الفيروسات وحلول حماية البيانات
كان على الشركات وضع سياسات واضحة لإدارة هذه المصروفات بفعالية. كان من الأهمية بمكان تحديد المصروفات التي ستتحملها الشركة، وحدود الإنفاق، وعمليات الموافقة بشكل صريح. وفي هذه النقطة، ساهمت حلول إدارة المصروفات الرقمية في تمكين الفرق العاملة عن بُعد من الإبلاغ عن مصروفاتها بسهولة، ومكّنت المديرين من متابعة هذه المصروفات لحظيًا.
لماذا كان ضبط التكاليف في زمن الأزمة مهمًا إلى هذا الحد؟
كان ضبط الإنفاق خلال الجائحة أمرًا حيويًا لبقاء الشركات. في بيئة أصبحت فيها تدفقات الإيرادات غير مؤكدة، وسلاسل التوريد مضطربة، وظروف السوق تتغير باستمرار، كان لا بد من التدقيق في كل بند من بنود الإنفاق وتحسينه.
كانت الاستراتيجيات الأساسية التي طبقتها الشركات لضبط التكاليف في زمن الأزمة كالتالي:
1. إعادة تحديد أولويات الإنفاق: تم الفصل بوضوح بين المصروفات الضرورية وغير الضرورية. في حين تم إعطاء الأولوية للاستثمارات التقنية الحيوية لاستمرارية الأعمال، تم تقليل نفقات التمثيل والإنفاق الفاخر إلى أدنى حد.
2. زيادة مرونة الميزانية: بدلاً من خطط الميزانية الثابتة، تم تبني نماذج ميزانية ديناميكية قادرة على التكيف بسرعة مع الظروف المتغيرة. أصبحت مراجعات الميزانية الشهرية أو الأسبوعية أمرًا معتادًا.
3. إعادة هيكلة علاقات الموردين: تمت مراجعة العقود القائمة، وإلغاء الاشتراكات غير الضرورية، والتفاوض على شروط دفع جديدة مع الموردين.
4. تعزيز إدارة التدفق النقدي: أصبح الحفاظ على الاحتياطيات النقدية الأولوية الأهم. بينما تم إيقاف المصروفات غير الضرورية، أُنشئت آليات متابعة صارمة لضمان سداد المدفوعات الإلزامية في مواعيدها.
أي دور لعبته حلول إدارة المصروفات الرقمية خلال الجائحة؟
برزت إدارة المصروفات الرقمية كأحد أكثر الحلول التي احتاجتها الشركات خلال فترة الجائحة. سرّعت ضرورة نقل العمليات الورقية إلى الرقمية من تبني العديد من الشركات لبرامج إدارة المصروفات.
كانت المزايا التي وفرتها الحلول الرقمية كالتالي:
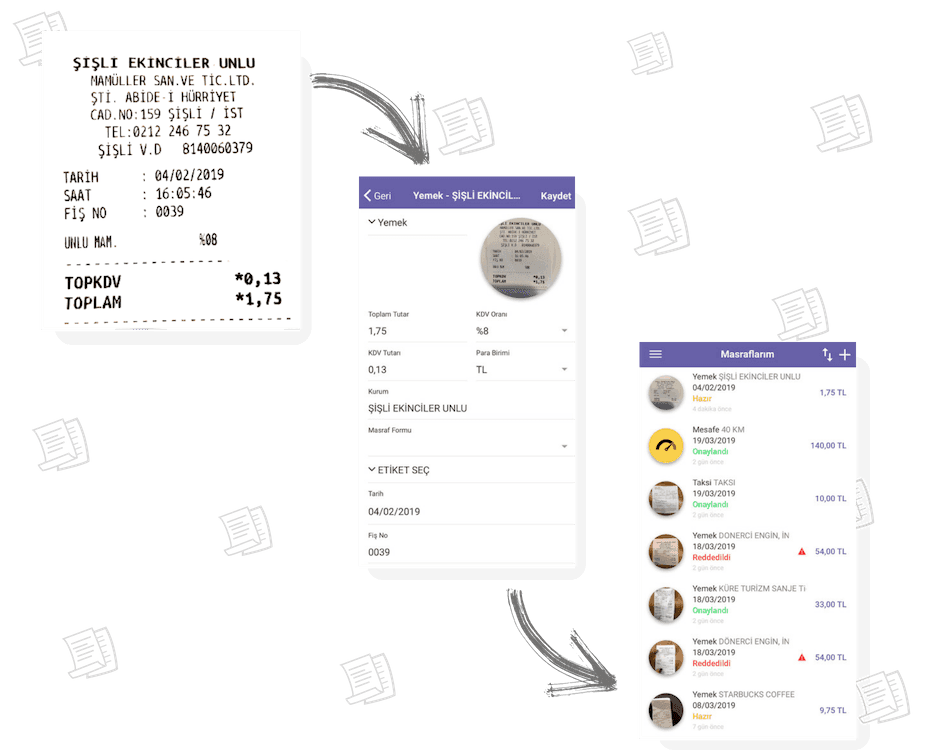
- مسح الإيصالات عبر الجوال: تمكن الموظفون من مسح إيصالات مصروفاتهم بكاميرا هواتفهم ورفعها إلى النظام فورًا. أزالت هذه الميزة تمامًا الحاجة إلى تسليم الإيصالات فعليًا.
- مسارات عمل موافقة تلقائية: تم إرسال طلبات المصروفات إلكترونيًا إلى المديرين، وأمكن تنفيذ عمليات الموافقة بغض النظر عن الموقع.
- تقارير لحظية: تمكنت فرق المالية من متابعة المصروفات فوريًا واكتشاف تجاوزات الميزانية مبكرًا.
- الامتثال للسياسات: قام النظام تلقائيًا بوضع علامة على الطلبات المخالفة لسياسات إنفاق الشركة، مما منع المصروفات غير المتوافقة.
- قدرات التكامل: بفضل التكامل مع برامج المحاسبة وأنظمة ERP، تم تقليل أخطاء إدخال البيانات والعمليات المكررة إلى أدنى حد.
حوّلت الجائحة التحول الرقمي من خيار إلى ضرورة. في هذه العملية، تمكنت الشركات التي تبنت أدوات إدارة المصروفات الرقمية مبكرًا من الحفاظ على استمراريتها التشغيلية وتحقيق مزايا مهمة في تحسين التكاليف.
كيف تكيّفت الشركات مع عملية الجائحة؟
كانت السمة المشتركة للشركات الناجحة خلال الجائحة قدرتها على التكيف السريع مع التغيير واستخدامها الفعال للتكنولوجيا. جرت عملية التكيف عمومًا على ثلاث مراحل:
المرحلة الأولى — إدارة الأزمة (الأشهر 1-3 الأولى): خلال هذه الفترة، ركزت الشركات بشكل أساسي على ضمان استمرارية الأعمال. تم إنشاء بنية العمل عن بُعد بسرعة، وإعادة هيكلة قنوات الاتصال، وتحديد سياسات الإنفاق الطارئة. كان أكبر تحدٍ من منظور إدارة المصروفات هو نقل العمليات القائمة إلى الرقمية وتكييف الموظفين مع الأنظمة الجديدة.
المرحلة الثانية — الاستقرار (3-6 أشهر): بعد تجاوز الصدمة الأولى، بدأت الشركات في إنتاج حلول أكثر استدامة. تم إضفاء الطابع الرسمي على سياسات العمل عن بُعد، وتحديث حدود الإنفاق، ودمج الأدوات الرقمية بشكل أكثر شمولاً. في هذه الفترة، بدأت استراتيجيات إدارة مصروفات كوفيد في النضج.
المرحلة الثالثة — الوضع الطبيعي الجديد (6+ أشهر): طورت الشركات استراتيجيات طويلة الأمد بعد قبولها أن ظروف الجائحة قد تكون دائمة. تم تبني نماذج العمل الهجينة، وأصبحت حلول إدارة المصروفات الرقمية دائمة، وأُعيد تصميم عمليات تخطيط الميزانية وفقًا للحقائق الجديدة.
ماذا تغيّر في إدارة المصروفات في فترة ما بعد الجائحة؟
على الرغم من انتهاء الجائحة، ظلت آثار هذه الفترة على إدارة المصروفات دائمة. إليك النهج الجديدة التي تبنتها الشركات في فترة ما بعد الجائحة:
استمرارية نموذج العمل الهجين: تبنى العديد من الشركات النموذج الهجين بدلاً من العودة الكاملة إلى المكتب. يتطلب هذا الوضع إدارة متزامنة لكل من مصروفات المكتب والعمل عن بُعد. أصبحت نفقات العمل عن بُعد الآن تُخطط كبند دائم في الميزانية.
النهج الرقمي أولاً: بدلاً من العودة إلى العمليات الورقية، أصبحت حلول إدارة المصروفات الرقمية هي المعيار. أصبح إدخال المصروفات عبر التطبيق المحمول، وعمليات الموافقة الرقمية، والتقارير التلقائية معتمدة كالقاعدة الآن.
اتخاذ القرارات القائمة على البيانات: مكّنت البيانات التي تم جمعها خلال الجائحة الشركات من فهم أنماط إنفاقها بشكل أفضل. تشكل هذه البيانات مصدرًا قيّمًا لتخطيط الميزانية المستقبلية وتحسين التكاليف.
المرونة والصمود: تتجه الشركات نحو إنشاء هياكل ميزانية مرنة وصناديق طوارئ لتكون أكثر استعدادًا للأزمات غير المتوقعة. تُصمم عمليات إدارة المصروفات بحيث تتكيف بسرعة مع الظروف المتغيرة.
ما هي دروس إدارة المصروفات المستخلصة من فترة الجائحة؟
علّمت فترة كورونا الشركات دروسًا لا تُقدَّر بثمن في مجال إدارة المصروفات. أهم هذه الدروس هي:
لا يمكن تأجيل التحول الرقمي: كانت الشركات التي بقيت معتمدة على العمليات الورقية هي الأكثر معاناة في وقت الأزمة. لم يعد الاستثمار في بنية إدارة المصروفات الرقمية رفاهية بل ضرورة.
المرونة أمر حيوي: تجعل هياكل الميزانية الجامدة وسياسات الإنفاق الثابتة الشركات هشة في أوقات الأزمات. يجب بناء أنظمة مرنة وقابلة للتكيف.
الرؤية اللحظية ضرورية: إن متابعة المصروفات بتأخير أمر غير مقبول في أوقات الأزمات. يجب أن تكون التقارير الفورية وآليات الإنذار المبكر هي المعيار.
يجب الاهتمام بتجربة الموظف: يجب أن تكون عمليات إدارة المصروفات سهلة ومتاحة للموظفين. لا أحد يتبنى العمليات المعقدة والتي تستغرق وقتًا طويلاً.
يجب وضع خطط للسيناريوهات: خطط إدارة المصروفات المُعدة مسبقًا لسيناريوهات أزمات مختلفة تتيح اتخاذ إجراءات سريعة في الحالات غير المتوقعة.
الأسئلة الشائعة
ما هي بنود المصروفات التي ارتفعت أكثر خلال فترة كورونا؟
كانت الاستثمارات التقنية أبرز بنود المصروفات ارتفاعًا خلال فترة الجائحة. كانت مشتريات الأجهزة مثل الحواسيب المحمولة والشاشات والملحقات؛ واشتراكات برامج الفيديو كونفرنس والتخزين السحابي والأمن السيبراني؛ ودعم الإنترنت والاتصالات، بالإضافة إلى مستلزمات النظافة والصحة، من بين فئات الإنفاق الأكثر ارتفاعًا.
هل يجب أن تتحمل الشركة مصروفات العمل عن بُعد؟
وفقًا لتشريعات العمل الحالية في تركيا، يلتزم أصحاب العمل بتغطية احتياجات الموظفين من المعدات والبنية التحتية اللازمة للعمل. يجب تحديد مدى تغطية مصروفات مثل الإنترنت والكهرباء والمعدات خلال فترة العمل عن بُعد في عقد العمل عن بُعد المُبرم بين صاحب العمل والموظف. وقد حددت العديد من الشركات باقات وحدود إنفاق معيارية بهذا الخصوص.
ما الذي يجب مراعاته عند اختيار برنامج إدارة المصروفات الرقمية؟
عند اختيار حل لإدارة المصروفات الرقمية، يجب مراعاة المعايير التالية: دعم التطبيق المحمول وميزة مسح الإيصالات، مسارات عمل الموافقة التلقائية وضوابط الامتثال للسياسات، القدرة على التكامل مع أنظمة المحاسبة وERP الحالية، لوحات التقارير والتحليل اللحظية، أمن البيانات والامتثال لحماية البيانات الشخصية، وسهولة الاستخدام وإمكانية التكيف السريع. تتيح الحلول الشاملة مثل Masraff تقديم كل هذه الميزات في منصة واحدة، مما يمكّن الشركات من رقمنة عمليات إدارة المصروفات من البداية إلى النهاية.
لماذا تُعد إدارة مصروفات الجائحة مهمة للشركات الصغيرة؟
الشركات الصغيرة هي الأكثر تأثرًا بأوقات الأزمات بسبب محدودية تدفقها النقدي ومواردها. إن ضبط الإنفاق الفعال خلال الجائحة يزيد بشكل كبير من فرص بقاء الشركات الصغيرة. تتيح حلول إدارة المصروفات الرقمية للشركات الصغيرة أيضًا إجراء متابعة احترافية للإنفاق مثل الشركات الكبيرة.
ما هو أكبر تغيير في إدارة المصروفات بعد الجائحة؟
أكبر تغيير في فترة ما بعد الجائحة هو أن النهج الرقمي أولاً أصبح دائمًا. لم تعد الشركات تفكر في العودة إلى عمليات المصروفات الورقية. بدلاً من ذلك، أصبحت تقنيات مثل إدخال المصروفات عبر الجوال، وآليات الموافقة التلقائية، وتحليل الإنفاق المدعوم بالذكاء الاصطناعي هي الممارسة المعيارية.
كن مستعدًا لمستقبل إدارة المصروفات مع Masraff
أثبتت فترة الجائحة مرة أخرى مدى أهمية إدارة المصروفات الفعالة للشركات. لم يعد التحول الرقمي خيارًا، بل مكونًا أساسيًا لاستمرارية الأعمال. تجمع Masraff، كمنصة شاملة ترقمن عمليات إدارة المصروفات بالكامل للشركات، جميع الدروس التي علّمتها فترة الجائحة في حل واحد.
بفضل مسح الإيصالات عبر الجوال، ومسارات عمل الموافقة التلقائية، والتقارير اللحظية، وميزات التحليل المتقدمة، تُمكّن Masraff الفرق العاملة في المكتب وعن بُعد على حد سواء من إدارة مصروفاتها بسهولة. سواء في أوقات الأزمات أو في الظروف العادية، جرّب Masraff مجانًا لتحسين عمليات المصروفات في شركتك واكتساب السيطرة الكاملة عليها.