
Table des matières
- Qu'est-ce que l'apprentissage automatique ?
- Types d'apprentissage : un bref aperçu
- Que fait l'apprentissage automatique dans la gestion des dépenses ?
- 1. Apprentissage des catégories : du reçu à la bonne ligne de frais
- 2. Détection des doublons : le même reçu ne peut pas être saisi deux fois
- 3. Signalement des anomalies : détecter automatiquement l'inhabituel
- 4. Prévision : anticiper le budget et la trésorerie
- Qu'est-ce que cela signifie pour les équipes financières ?
- L'apprentissage automatique chez Masraff
- Conclusion
Des assistants vocaux aux recommandations de produits, les technologies d'apprentissage automatique sont à l'œuvre dans de nombreux recoins de la vie quotidienne. Mais pour les équipes financières, la vraie question est la suivante : que fait concrètement cette technologie dans les processus de frais et de dépenses d'une entreprise ? Qui classe les piles de reçus, qui détecte les saisies en double, qui prévoit le budget du prochain trimestre ?
Dans ce guide, nous résumons brièvement les concepts fondamentaux de l'apprentissage automatique, puis nous recentrons le propos sur la gestion des dépenses : apprentissage des catégories, détection des doublons, signalement des anomalies et prévision.
Qu'est-ce que l'apprentissage automatique ?
L'apprentissage automatique est une sous-discipline de l'intelligence artificielle qui permet aux systèmes informatiques d'apprendre à partir des données sans être explicitement programmés et d'améliorer leurs performances avec l'expérience. Dans un logiciel traditionnel, le développeur écrit les règles une à une ; en apprentissage automatique, le système découvre des motifs dans les exemples qui lui sont fournis et construit ses propres règles.
Arthur Samuel, de l'université Stanford, a défini ce domaine en 1959 ainsi : « Le champ d'étude qui donne aux ordinateurs la capacité d'apprendre sans être explicitement programmés. » La définition reste valable aujourd'hui. À la base, il y a trois composantes : les données (l'information brute à apprendre), l'algorithme (la méthode qui extrait le motif) et le modèle (la structure capable de produire des prédictions après l'entraînement).
Types d'apprentissage : un bref aperçu
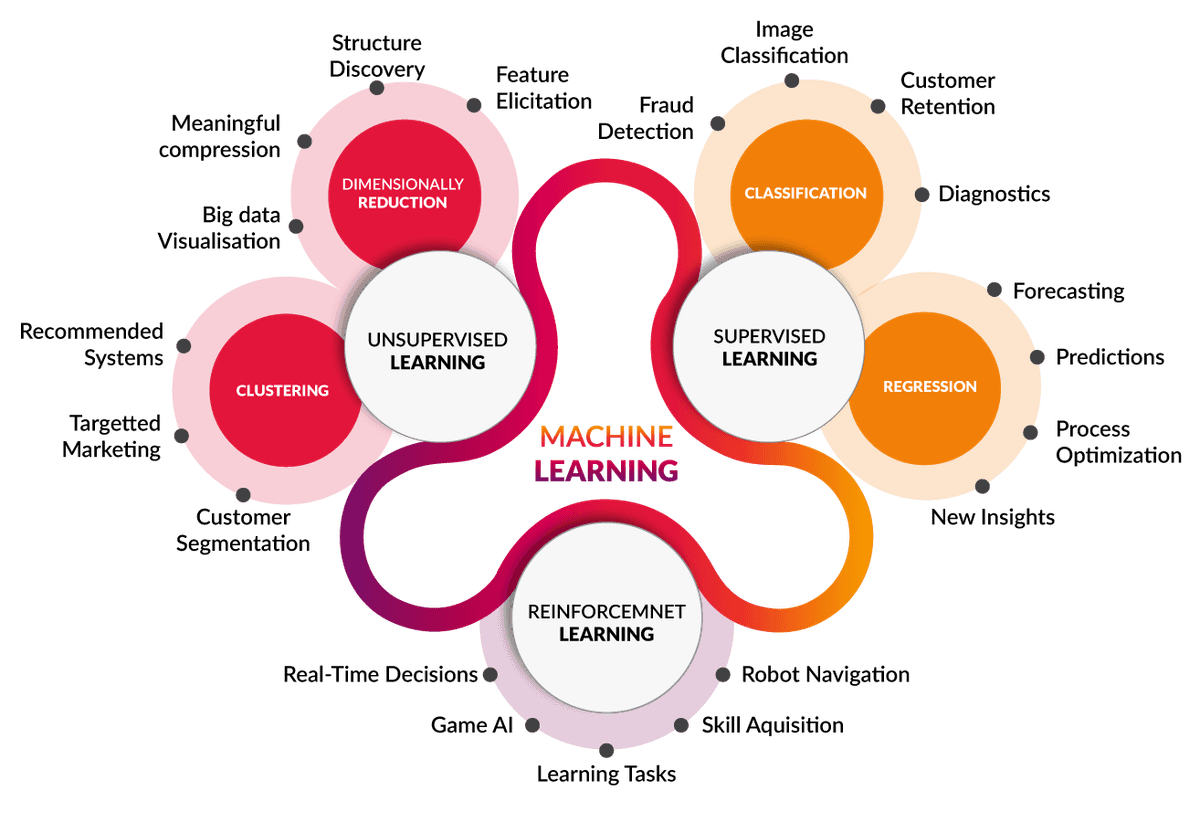
L'apprentissage automatique se divise en trois approches principales. Penser chacune avec un exemple de gestion des dépenses rend les concepts concrets :
- Apprentissage supervisé : le modèle est entraîné sur des exemples étiquetés dont la bonne réponse est connue. Un modèle qui a vu à quelle catégorie de frais appartiennent des milliers de reçus apprend à classer seul un nouveau reçu.
- Apprentissage non supervisé : le modèle découvre lui-même des groupes et des motifs cachés dans des données non étiquetées. Il extrait des grappes de comportement « normal » dans les données de dépenses de l'entreprise ; une transaction hors de la grappe attire l'attention.
- Apprentissage par renforcement : le système apprend, par essais et erreurs, la stratégie qui maximise la récompense. Il s'illustre davantage dans des domaines comme la robotique et les jeux que dans les opérations financières quotidiennes.
La théorie approfondie n'est pas le sujet de cet article ; la vraie question est de savoir comment ces approches sont mises au service des processus de frais.
Que fait l'apprentissage automatique dans la gestion des dépenses ?
Une entreprise produit chaque mois des centaines de reçus, de factures et de lignes de frais. Traiter ce volume à la main est à la fois lent et sujet aux erreurs ; la saisie des frais a un coût de temps caché pour l'entreprise. C'est exactement là que l'apprentissage automatique prend en charge quatre tâches essentielles.
1. Apprentissage des catégories : du reçu à la bonne ligne de frais
L'équivalent le plus courant de l'apprentissage supervisé dans la gestion des dépenses est la catégorisation automatique. À partir de champs tels que le nom du fournisseur, le montant, la date et la description, le modèle prédit à quelle catégorie appartient une dépense — repas, transport, hébergement ou représentation.
Le point critique ici est que le modèle apprend de manière propre à l'entreprise. Le même fournisseur peut être « réception client » dans une entreprise et « repas d'équipe » dans une autre. Lorsque l'équipe financière effectue une correction, le modèle apprend de ce retour ; avec le temps, le besoin de corrections diminue et les écritures comptables deviennent cohérentes avec le plan comptable.
2. Détection des doublons : le même reçu ne peut pas être saisi deux fois
Soumettre deux fois le même reçu relève le plus souvent de l'étourderie et non de la mauvaise foi ; mais dans les deux cas, le résultat est un paiement en trop pour l'entreprise. Les contrôles à base de règles ne détectent que les enregistrements strictement identiques. L'apprentissage automatique, lui, travaille sur la similarité : il évalue la probabilité que deux saisies au montant identique, à la date décalée d'un jour et au nom de fournisseur orthographié différemment soient la même dépense, et soumet la paire suspecte à examen.
Cette capacité est aussi la première ligne de défense dans les scénarios de fraude délibérée. Pour le volet politique et culture du sujet, consultez notre article sur la fraude aux frais.
3. Signalement des anomalies : détecter automatiquement l'inhabituel
L'équivalent de terrain de l'apprentissage non supervisé est la détection d'anomalies. Le modèle apprend le comportement « habituel » à partir des données de dépenses historiques de l'entreprise, par département, période et collaborateur, et signale de lui-même les transactions qui s'écartent de ce schéma :
- Un montant de dépense nettement au-dessus de la fourchette habituelle,
- Des saisies inhabituelles concentrées le week-end ou en dehors des heures de travail,
- Une fréquence de dépenses en hausse soudaine dans une catégorie,
- Des enregistrements qui s'approchent constamment de très près des limites de la politique de dépenses.
Ainsi, au lieu de contrôler chaque ligne une par une, l'équipe financière se concentre uniquement sur les exceptions signalées ; l'effort d'audit diminue tandis que la conformité aux politiques se renforce.
4. Prévision : anticiper le budget et la trésorerie
Les données de dépenses historiques ne servent pas seulement aux rapports rétrospectifs, mais aussi à la prévision. Les modèles fondés sur la régression évaluent ensemble la saisonnalité, la tendance de croissance et les comportements des départements pour prévoir le niveau de frais de la période à venir.
Ces prévisions sont directement utiles dans deux domaines : en gestion budgétaire, fixer des objectifs réalistes et repérer tôt les écarts en cours de période ; et en planification de trésorerie, gérer correctement la liquidité en connaissant à l'avance la charge de paiements à venir.
Qu'est-ce que cela signifie pour les équipes financières ?
Le résultat commun de ces quatre capacités est le suivant : la saisie manuelle des données et le contrôle ligne à ligne diminuent, et le temps de l'équipe financière se déplace vers la gestion des exceptions et l'analyse. Les clôtures s'accélèrent, la cohérence des écritures comptables augmente, les violations de politique sont détectées avant le paiement. L'apprentissage automatique n'est pas ici un effet de mode technologique, mais une infrastructure qui permet à l'opération de frais de passer à l'échelle.
L'apprentissage automatique chez Masraff
Masraff place les capacités décrites dans cet article au cœur de son produit de gestion des frais :
- Reconnaissance des reçus et factures : le fournisseur, le montant, la date et les informations fiscales sont extraits automatiquement de la photo du reçu ; le collaborateur ne saisit aucune donnée à la main.
- Apprentissage des catégories : les dépenses sont classées automatiquement selon le plan comptable de l'entreprise ; au fil des corrections de l'équipe, le modèle s'adapte à l'entreprise.
- Contrôle des doublons et anomalies : les saisies similaires ainsi que les dépenses hors politique ou inhabituelles sont automatiquement signalées dans le flux d'approbation.
- Visibilité des dépenses : les données accumulées par catégorie, département et période servent de base à la planification budgétaire et de trésorerie.
Conclusion
L'apprentissage automatique est un vaste domaine décrit par des concepts comme l'apprentissage supervisé, non supervisé et par renforcement. Pour le monde de l'entreprise, sa valeur apparaît non pas dans des définitions abstraites, mais dans des processus concrets : le reçu qui rejoint de lui-même la bonne catégorie, la saisie en double détectée avant paiement, la dépense inhabituelle signalée instantanément et la période à venir devenue prévisible.
Pour voir ces capacités dans vos processus de dépenses, vous pouvez découvrir la solution de gestion des frais de Masraff et nous contacter pour une évaluation adaptée à votre équipe.